Ajans holdinglerinin ölçek ve verimlilik arayışı, zamanla yaratıcı kimlikleri ve kurum kültürlerini aşındırabiliyor. Yapay zekâ ise küçük ve bağımsız ekiplerin büyük ağlarla rekabet etmesinin önünü açıyor. Peki geleceğin ajans modelini büyüklük mü, yaratıcılık mı belirleyecek?
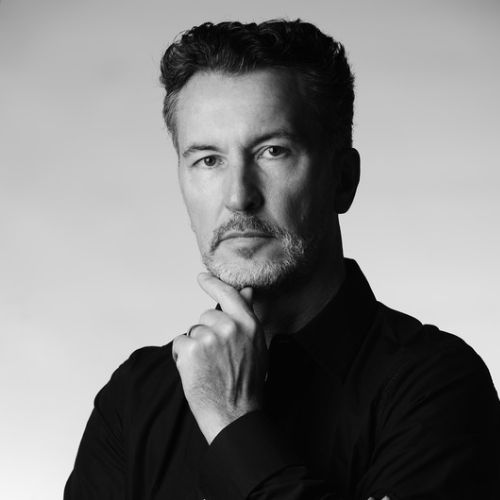
Lawrence Du Pre
Deeper Alive Girişim Ortağı ve CFO/Yönetim Kurulu Danışmanı
MediaCat, sektörümüzde yaşanan ajans birleşmeleri ve geleceğin ajans modelinin nasıl şekilleneceği üzerine görüşlerimi paylaşmamı istedi. Bu konuyu farklı açılardan deneyimledim: Ajansları yeni teknolojilere uyum sağlayacak şekilde yeniden yapılandırdım, satın alma süreçlerine liderlik ettim, satın alan tarafta birleşmeleri yönettim ve satın alınan bir yapının parçası olmanın ne demek olduğunu da bizzat yaşadım. (Tavsiye etmem!)
Çıkış noktam basit: Sektör, dünkü ekonomik mantıkla kurulmuş yapılar üzerinden yarının sorunlarını çözmeye çalışıyor. Yapay zekâ dönüşüm baskısını hızlandıracak. Ancak holding modelinin temel zaafları onlarca yıldır birikiyor.
1980’lerden itibaren geleneksel tam hizmet ajansları parçalanmaya başladı. Medya, doğrudan pazarlama, marka yönetimi ve stratejik danışmanlığı aynı çatı altında sunan yaratıcı ajansların yerini giderek uzmanlaşmış yapılar aldı. Medya ve doğrudan pazarlama ajanslarını dijital, performans pazarlaması, sosyal medya, influencer ve benzeri uzmanlık alanları izledi. Mobil ajanslarını hatırlayan var mı?
Bu parçalanma, holding şirketlerinin büyümesinin önünü açtı. Her yetkinliği sıfırdan geliştirmek yerine, kendi alanında öne çıkan uzman ajansları satın alıp müşterilere geniş bir hizmet yelpazesi sunabilirlerdi. Asıl mesele, bu yetkinlikleri birbiriyle uyumlu ve bütünleşik biçimde çalıştırabilmekti.
WPP, Omnicom, Publicis ve Interpublic, başarılı ajansları bünyelerine katarak devasa yapılar kurdu. Ancak sahiplik, entegrasyon değildir; aynı çatı altında bulunmak da işbirliği anlamına gelmez.
Holding açısından fırsat açıktı: Bir hizmet yerine neden beş hizmet satılmasın? Ajans açısından ise bu işbirliğini teşvik edecek motivasyon çoğu zaman yoktu. Müşteri acil talep etmiyorsa veya ticari model bunu ödüllendirmiyorsa neden uğraşsın?
Sonuçta ajanslar, aynı holding bünyesinde onlarca yıl boyunca birbirleriyle anlamlı bir işbirliği geliştirmeden faaliyet gösterebildi. Entegrasyon için gerekli yapı kurulmuştu; ancak bunu sürekli ve sistematik biçimde hayata geçirecek işleyiş, teşvik mekanizmaları ve ortak çalışma kültürü oluşturulamamıştı.
Zamanla holdingler daha doğrudan müdahale etmeye başladı. Birleşmeler, yeniden yapılanmalar ve belirli müşteri ihtiyaçlarına göre oluşturulan sanal ajanslar yaygınlaştı. Ticari açıdan bu yaklaşım son derece mantıklıydı. Ancak önemli bir yan etkisi vardı: Ajans portföyünü değerli kılan özgün kimlikler hızla aşınmaya başladı.
Farklı kurum kültürleri zayıfladı, ajanslar arasındaki sınırlar giderek belirsizleşti. Yeni modelde ajans, holdingin ortak çalışma alanındaki bir masanın üzerinde duran logodan ibaret kalabiliyor. Büyük bir teknoloji müşterisine hizmet vermek üzere bir ekibi bir gecede “Team Silica” gibi yeni bir yapıya taşıyabiliyorsunuz. Organizasyon şeması değişiyor. Peki, o ekibi değerli kılan kültür, tutku ve yaratıcı refleksler ne oluyor?
Bu durum bana 70’lerin “badge engineering” dediğimiz yeniden markalama ile üretilmiş otomobillerini anımsatıyor: Temelde hepsi aynı araç; tek farkları ızgaraları ve üzerlerindeki amblemler. Ya da zaman ve maliyet odaklı optimize edilmiş bir mutfaktan çıkabilecek maksimum çeşitliliğin, altı üstü 5 standart sos malzemeden ibaret olduğu bir burger zincirini… Kısa vadede maliyet avantajı sağlıyorsunuz; ancak uzun vadede marka değeri yaratmak yerine onu tüketiyorsunuz.
JWT ile Wunderman’ın birleşmesi, tam anlamıyla zoraki bir evlilikti, Y&R’ın önce VMLY&R’a, ardından VML’ye dönüşmesi bu sürecin çarpıcı örnekleri. Her birleşmenin kısa vadede makul bir operasyonel gerekçesi olabilir. Ancak temel soru değişmiyor: Bir ajansı özgün kılan kimliği sonunda ortadan kaldıracaksanız, onu neden satın alıyorsunuz?
Holdingler ajans markalarını satın almakta, satın aldıkları değeri korumaktan daha başarılı oldular.
Acaba LVMH gibi farklı bir portföy sahibi, JWT, Y&R veya DDB’yi nasıl yönetirdi? Bu markaların mirasını ortadan kaldırılması gereken bir verimsizlik olarak mı görürdü, yoksa korunması ve geliştirilmesi gereken stratejik bir varlık olarak mı ele alırdı? LVMH bünyesindeki ikonik Maison’lar, her markanın kendine özgü kimliğini koruma ve yaratıcı bağımsızlığını destekleme anlayışı üzerine kuruludur. Grup düzeyinde konsolidasyon, markaların birbirine benzemesini zorunlu kılmıyor.
Bunları söylerken ölçeğin önemsiz olduğunu iddia etmiyorum. Tam tersine. Holdingler küresel erişim, satın alma gücü, uzman yetenekler, veri, araştırma, teknoloji ve dünyanın en büyük reklamverenlerine hizmet verecek operasyonel altyapı sunabiliyor. Küresel markaları çok sayıda pazarda yöneten müşteriler için cazibesi açık: Daha az tedarikçi, daha yüksek hesap verebilirlik ve daha az organizasyonel karmaşa. Birbirlerinin katkısını yeterince anlamayan, hatta anlamaya ilgi duymayan ajansları koordine etmekten pazarlama yöneticilerinin ve ekiplerinin yorulduğu da bir gerçek.
Önümüzdeki dönemde holdinglerin kendi markalarını daha fazla öne çıkaracağını, daha fazla hizmeti daha az marka altında toplayacağını ve bünyelerindeki ajansların bağımsızlığını giderek azaltacağını düşünüyorum. Daha çok Omnicom ve WPP, daha az Ogilvy ve BBDO göreceğiz. Konsolidasyonun önündeki temel sınırlar ise müşteri çatışmaları olacak.
Bana göre bu hem marka yönetimi hem de kurum kültürü açısından ciddi bir hata.
Ölçek her durumda avantaj sağlamaz; daha iyi fikirleri de garanti etmez. Ajans işinin temelinde her zaman iki farklı güç vardır: operasyonel yetkinlik ve yaratıcı sihir. İlki ölçekle güçlenebilir. İkincisini üretmek ise çok daha zordur; hatta ölçek büyüdükçe yaratıcı enerjinin ışınması riski artar.
Müşteriler ajanslara, kendi bünyelerinde üretemedikleri bakış açıları için başvurur. Kendi ekosistemlerinden ve kurum kültürlerinden çıkmayacak fikirlerin peşindedirler. En iyi ajanslar; kurucu ekiplerin katkısı hırslı, takım kimyası ve yaratıcı diretmesinden güç alan birer iş hızlandırıcısı; bu ruh, onların doğrudan şekillendirdiği insanlar eliyle sürdürülür. Bu, projeden projeye anılan, zihniyet ve ustalık üzerine kurulu uzun bir çıraklık dönemidir. Başarılı ortam girişimlerin yeni nesil yenilikçi şirketleri doğurması ve fonlaması gibi, en iyi ajanslar da sıra dışı profesyoneller yetiştiren birer kuluçkadır.
Peki holding ortamları bu kuluçka işlevini sürdürebilir mi? Yoksa entegrasyonun proje yönetimi çarkları ve düşük riskli çözümler kazanan taraf mı olacak? İnanıyorum ki, ölçek takıntısına sahip bir yaratıcı endüstri kültürü, zamanla kendi engelinde boğulacaktır.
Yaratıcılığı ölçeklendirmeye çalışan sektör, kendi ölçeğinin kurbanı olabilir.
Bağımsız ajanslar tam da bu noktada önem kazanıyor. DBB, CDP, BBH ve Mother farklı dönemlerden gelen aynı dersi hatırlatıyor: Özgün ajanslar; kurucuların, ortak bir inancı paylaşan küçük ekiplerin ve yerleşik düşünce biçimlerine meydan okuyan kültürlerin etrafında doğuyor.
Yapay zekâ, pazarlama ve iletişim sektörünün ekonomik denklemini kökten değiştiriyor. Artık birkaç olağanüstü yetenek, geçmişte büyük ekipler, uzman tedarikçiler ve ciddi yatırımlar gerektiren kapasitelere erişebiliyor. Strateji, araştırma, yaratıcı geliştirme, içerik üretimi, veri analizi ve uygulama; insan muhakemesi, açık kaynaklı araçlar, yapay zekâ platformları ve uzmanlaşmış ajanların birlikte çalışmasıyla yürütülebiliyor.
Ben bugün, tek başıma bu şekilde çalışıyorum. İçgörü, analiz, strateji ve özet süreçlerinde Deeper Alive; görsel, müzik, video, kurgu ve dağıtım alanlarında ise JAI Portal gibi platformlardan yararlanıyorum. Bu yetkinliklerin demokratikleşmesi, bağımsızlığıyla gurur duyan, yapay zekâ çağında doğmuş yeni bir ajans kuşağının önünü açıyor. Bazıları, düşünme biçimleri doğal olarak bütünsel olduğu için tam hizmete yakın bir model kurabilecek. Ancak artık her yetkinliği kendi bünyelerinde bulundurmaları gerekmeyecek.
Üstelik bir zamanlar erişmeleri mümkün görünmeyen müşteriler için de gerçek rakiplere dönüşebilecekler. İşte önemli bir paradoks: Holdingler verimlilik sağlamak için yetkinlikleri ve markaları birleştirmeye çalışırken yapay zekâ, küçük rakiplerin holding altyapısını taklit etmeden sofistike işler üretmesini mümkün kılıyor. Büyük ağların operasyonlarını sadeleştiren teknoloji, yeni rakiplerin sektöre giriş engellerini de düşürüyor.