Online alışveriş artık gündelik hayatın ayrılmaz bir parçası. Peki Türkiye ve Avrupa online alışverişte hangi noktalarda ortak hareket edip hangi noktalarda ayrışıyor? Markalar tüketicileri doğru okuyabiliyor mu?
RTB House ve Censuswide, Avrupa’da online alışveriş davranışlarını anlamak amacıyla Türkiye’nin de dahil olduğu dokuz ülkeyi (İngiltere, Fransa, Türkiye, Almanya, Polonya, Danimarka, İsvçe, Norveç, Hollanda) kapsayan araştırmasını yayınladı. Her bir ülkeden 500 kişi olmak üzere toplam dört bin 500 Avrupalı tüketiciye alışveriş yolculukları hakkında 18 soru yöneltildi.
Araştırma, tüketicilerin satın alma karar süreçlerinden yapay zekâ kullanımına, ürün keşif alışkanlıklarından kampanya dönemlerindeki davranışlarına kadar birçok başlıkta Avrupa pazarlarını karşılaştırıyor.
Rapora göre, tüketici artık satın almadan önce araştırıyor, farklı markaları ve platformları karşılaştırıyor, fırsatları takip ediyor ve kararını çoğu zaman birden fazla temas sonrasında veriyor. Bu davranış, markalar açısından da geleneksel pazarlama anlayışının ötesine geçmeyi, tüketicinin yolculuğunun tamamını anlamayı, doğru zamanda doğru mesajla karşılık vermeyi ve online ile offline deneyimleri birlikte kurgulamayı zorunlu kılıyor.
RTB House Türkiye Ülke Müdürü Can Tunçer ile araştırmadan öne çıkan başlıkları konuştuk.
Türkiye ve Avrupa genelini kıyasladığınızda, Türkiye’deki tüketicinin online alışveriş profilini Avrupa’dan ayıran en belirgin temel özellikler neler?
Türkiye’yi Avrupa ortalamasından ayıran en önemli nokta, dijital alışverişin burada artık günlük hayatın çok doğal bir parçası haline gelmiş olması. Araştırmada Türkiye’nin online market alışverişinde yüzde 69,6 ile Avrupa’da ilk sırada yer aldığını görüyoruz. Bunun yanında alışverişlerin yüzde 80,4’ünün dijital kanallarda tamamlanması ve tüketicilerin yalnızca yüzde 5,6’sının perakende uygulamalarını kullanmadığını söylemesi, pazarın ne kadar olgunlaştığını çok net gösteriyor.
Bence Türkiye burada yalnızca güçlü bir e-ticaret pazarı değil; Avrupa’da dijital ticaretin nereye evrileceğini de gösteren öncü pazarlardan biri. Türk tüketicisi araştırıyor, karşılaştırıyor, fırsatları takip ediyor ama aynı zamanda yeni ürün keşfine de çok açık. Bu kombinasyon, markalar için hem büyük bir fırsat hem de çok daha yüksek bir relevans beklentisi anlamına geliyor.
Türkiye’nin e-ticaret adaptasyonunda ve dijital kanalları kullanmada Avrupa’nın önünde yer almasını hangi sosyo-ekonomik ve teknolojik faktörlere bağlıyorsunuz? Bu ayrışma neden yaşanıyor?
Bu farkın arkasında hem tüketici davranışı hem de pazar dinamikleri var. Türkiye’de kullanıcılar mobil deneyimlere, uygulamalara ve dijital ödeme çözümlerine çok hızlı adapte oluyor. Aynı zamanda güçlü pazaryeri yapısı, hızlı teslimat beklentisi ve yoğun kampanya kültürü de dijital kanalları daha cazip hale getiriyor.
Bir diğer önemli nokta fiyat hassasiyeti. Türk tüketicisi sadece ucuz ürün aramıyor; en doğru fiyatı, en iyi teklifi ve en uygun zamanı yakalamaya çalışıyor. Raporda Türkiye’de tüketicilerin yüzde 44,2’sinin e-ticaret sitelerinde fiyat ve özellik karşılaştırması yaptığını görüyoruz. Bu çok güçlü bir sinyal. Dolayısıyla Türkiye’de dijitalleşme yalnızca teknolojik altyapıyla açıklanamaz; tüketicinin pratiklik, hız, fırsat ve kontrol beklentisiyle birlikte ilerleyen bir dönüşümden bahsediyoruz.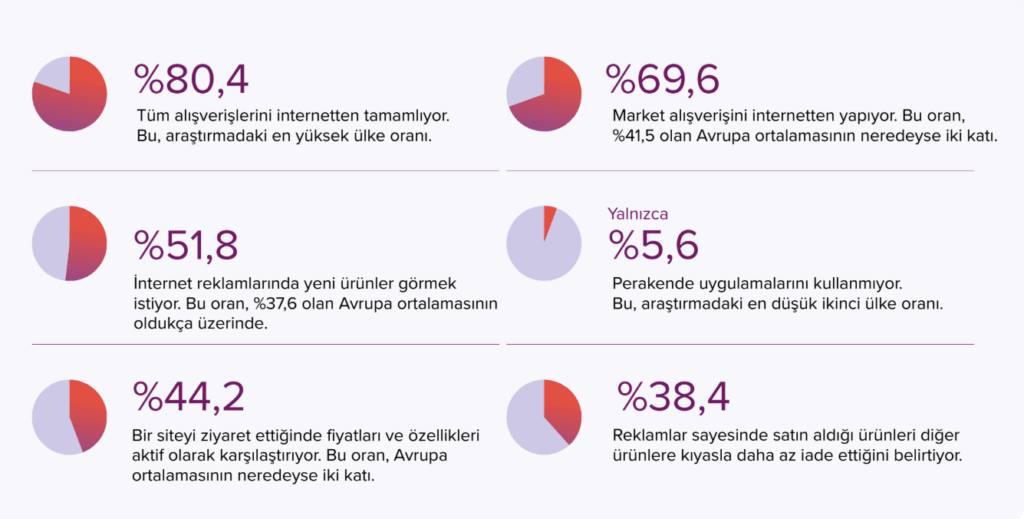
Türk tüketicilerinin karar vermeden önce birden fazla markayı ve platformu kapsayıcı bir şekilde inceleme alışkanlığı, markaların pazarlama yaklaşımını nasıl etkiliyor?
Bugünün tüketicisi karar vermeden önce sadece bir markaya ya da tek bir platforma bakmıyor. Özellikle Türkiye’de tüketiciler alternatifleri görmeyi, fiyatları karşılaştırmayı ve kararını doğrulamayı seviyor. Bu da markalar için pazarlama yaklaşımını tamamen değiştiriyor. Artık amaç sadece tüketiciyi siteye getirmek değil; karar sürecinin tamamında onunla doğru temasları kurabilmek. İlk ziyarette satın alma gerçekleşmemesi çoğu zaman kayıp değil, yolculuğun doğal bir adımı.
Avrupa’da tüketicilerin yüzde 81,5’i satın almadan önce birden fazla markayı değerlendiriyor. Türkiye’de bu davranış fiyat karşılaştırma ve keşif isteğiyle daha da belirginleşiyor. Bu nedenle yeniden hedeflemeyi yalnızca ‘hatırlatma’ olarak değil, tüketicinin kararını olgunlaştıran stratejik bir iletişim alanı olarak görmek gerekiyor.
Tüketicilerin artık tek bir kanaldan ilerlememesi markaların stratejilerini nasıl değiştiriyor?
Tüketici yolculuğu artık düz bir çizgi gibi ilerlemiyor. İnsanlar bir ürünü arama motorunda keşfedip uygulamada inceleyebiliyor, fiyatı başka bir sitede karşılaştırabiliyor ve satın almayı mağazada tamamlayabiliyor. Bu yüzden markaların kanal bazlı değil, niyet bazlı düşünmesi gerekiyor.
Raporda Avrupa’da tüketicilerin yüzde 83’ünün satın alma öncesinde online araştırma yaptığını görüyoruz. Dijital, satın alma nerede tamamlanırsa tamamlansın kararın çok büyük bir bölümünü etkiliyor. Bu da markaların web, uygulama, pazaryeri, mağaza ve reklam temaslarını tek bir deneyim olarak tasarlamasını zorunlu kılıyor. RTB House açısından baktığımızda, Deep Learning tabanlı teknolojilerin değeri de burada ortaya çıkıyor; farklı sinyalleri gerçek zamanlı okuyup tüketiciye o anda en alakalı mesajı gösterebilmek fark yaratan işlerin başında geliyor.
En çok alışveriş yapılan kategoriler nedir? Sepet büyüklüğünü nasıl gözlemlediniz?
Avrupa genelinde online alışverişte en güçlü kategori açık şekilde giyim ve hazır giyim. Tüketicilerin yüzde 67,1’i bu kategoriden düzenli olarak online alışveriş yaptığını söylüyor. Güzellik, elektronik, market, seyahat ve ev-bahçe kategorileri de güçlü şekilde öne çıkıyor.
Türkiye tarafında ise en çarpıcı başlık online market alışverişi. Yüzde 69,6 ile Türkiye bu alanda Avrupa’nın lider pazarı konumunda. Sepet büyüklüğüyle ilgili olarak rapor doğrudan ortalama sepet değeri vermiyor; ancak tüketicinin hangi fiyat seviyesinde daha fazla araştırma ihtiyacı duyduğunu gösteriyor.
Avrupa’da yalnızca yüzde 8,7’lik bir kesim 100 Euro üzerindeki bir ürünü ikinci bir site ya da markayı kontrol etmeden satın alabileceğini söylüyor. Bu bize şunu anlatıyor; ürün değeri arttıkça tüketicinin güven, karşılaştırma ve tekrar temas ihtiyacı da artıyor. Markaların özellikle yüksek sepet değerine sahip kategorilerde görünür kalması ve kişiselleştirilmiş iletişimi sürdürmesi çok kritik.
Z Kuşağı ile Baby Boomers gibi yaş gruplarının alışveriş alışkanlıkları ve fiziksel mağaza-online dengesi nasıl farklılaşıyor? Bu dengeyi neden kuşaklar arası incelemek istediniz?
Kuşaklar arasındaki farklar bize çok önemli bir şey söylüyor: dijitalleşme herkesi etkiliyor ama herkes aynı şekilde alışveriş yapmıyor. Z Kuşağı daha hibrit, daha keşif odaklı ve farklı temas noktaları arasında daha rahat hareket eden bir kitle. Online araştırıp mağazada satın alma eğilimleri diğer kuşaklara göre daha yüksek. Influencer’lar, uygulamalar ve yeni ürün önerileri onlar için daha güçlü keşif kaynakları.
Baby Boomers ise daha planlı ve temkinli ilerliyor; genellikle ne istediğini bilen ama karar vermeden önce güven arayan bir tüketici profili görüyoruz. Raporda Baby Boomers’ın yüzde 7,2’sinin hiç online alışveriş yapmadığı, Z Kuşağı’nda ise bu oranın yüzde 2,8’e düştüğü belirtiliyor. Ayrıca Boomers’ın yüzde 39’u hiçbir fiyat seviyesinde anlık satın alma yapmadığını söylüyor. Bu yüzden kuşakları ayrı ayrı anlamak önemli; çünkü aynı kampanya mesajı genç tüketicide hız ve keşifle çalışırken, daha ileri yaş gruplarında güven, bilgi ve kolaylıkla çalışıyor.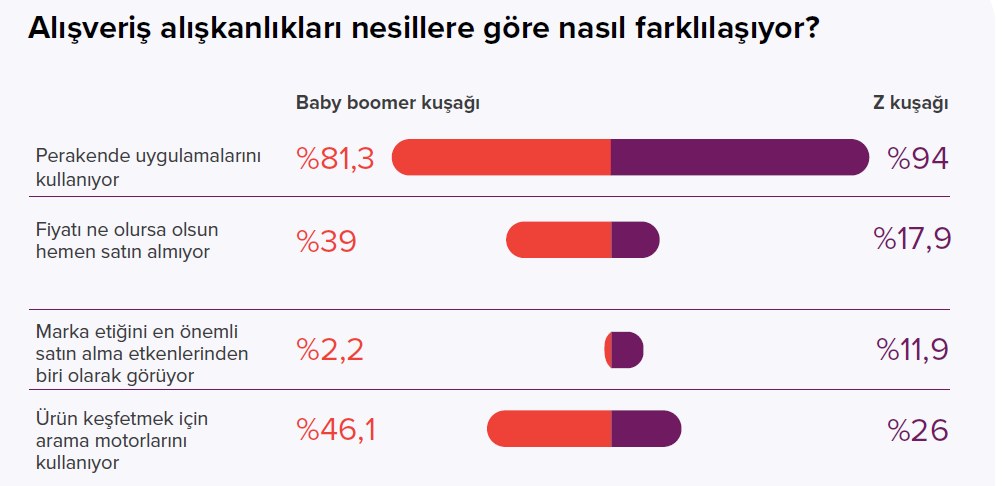
Tüketiciler indirim dönemleri ve kampanyalar öncesinde araştırma süreçlerine ne zaman başlıyor? Markaların bu döneme hazırlığı nasıl olmalı?
İndirim dönemleri artık kampanyanın başladığı gün değil, çok daha önce kazanılmaya başlıyor. Araştırmaya göre Avrupa’da tüketicilerin yüzde 75,2’si büyük indirim dönemleriyle ilgileniyor ve yüzde 36,5’i satış başlamadan en az iki hafta önce fırsat aramaya başlıyor. Türkiye’de bu ilgi daha da yüksek; sadece yüzde 13,8’lik bir kesim indirim dönemlerine katılmadığını söylüyor. Ayrıca Türkiye’de tüketicilerin yüzde 10’dan fazlası iki aydan daha önce fırsat araştırmaya başlıyor. Bu, markalar için çok net bir mesaj: hazırlık son haftaya bırakılamaz.
Kampanya öncesi dönemde ürün keşfi yaratmak, fiyat avantajını anlatmak, sepet ve ürün görüntüleme sinyallerini takip etmek ve tüketiciyi satış gününe kadar sıcak tutmak gerekiyor. Özellikle genç kitlelerde karar süreci çok daha erken başladığı için yeniden hedefleme penceresini uzun ve dinamik kurgulamak büyük avantaj sağlar.
Hibrit alışveriş yapan tüketicilere ulaşmak için markaların en çok dikkat etmesi gereken nokta nedir?
Hibrit alışveriş yapan tüketiciye ulaşmanın ilk kuralı, online ve offline dünyaları birbirinden ayrı görmemek. Tüketici için bu kanallar zaten ayrı değil; aynı alışveriş deneyiminin farklı adımları. Ürünü online keşfediyor, uygulamada kampanya görüyor, yorum okuyor, fiyat karşılaştırıyor ve sonunda mağazadan satın alabiliyor.
Raporda Avrupa’da tüketicilerin yüzde 22’sinin online araştırma yapıp mağazada satın aldığını görüyoruz. Bu nedenle markaların veri entegrasyonuna, kanal bağımsız mesaj yönetimine ve online temasların offline satış üzerindeki etkisini anlamaya odaklanması gerekiyor. Uygulamalar, sadakat programları ve perakende medya bu noktada çok değerli köprüler kuruyor. En önemlisi de tüketiciye nerede olduğuna göre değil, alışveriş yolculuğunun hangi aşamasında olduğuna göre yaklaşmak.
Araştırma sonuçları ışığında, hem Türkiye’de hem Avrupa’da rekabet avantajı sağlamak isteyen markaların öncelik vermesi gereken ana stratejiler neler olmalıdır?
Araştırmanın markalara verdiği en net mesaj şu: rekabet avantajı artık sadece dijitalde görünür olmakla kazanılmıyor. Tüketicinin niyetini anlamak, karar sürecine doğru anda dahil olmak ve alışveriş yolculuğunun tamamında tutarlı kalmak gerekiyor. Türkiye ve Avrupa’da markaların öncelikle birinci parti veri stratejilerini güçlendirmesi, web, uygulama ve mağaza temaslarını birlikte düşünmesi ve performansı yalnızca son tıklama üzerinden okumaması gerekiyor.
İkinci kritik konu kişiselleştirme. Tüketiciler hem daha önce baktıkları ürünleri hatırlamak hem de yeni ürünler keşfetmek istiyor. Türkiye’de tüketicilerin yüzde 51,8’inin online reklamlarda yeni ürünler görmek istemesi bunun çok güçlü bir göstergesi. Üçüncü olarak kampanya süreleri gerçek tüketici davranışına göre tasarlanmalı; çünkü birçok kişi ilk ziyarette satın almıyor, kararını günler hatta haftalar içinde veriyor. Bu yüzden yeniden hedeflemeyi sadece dönüşüm aracı olarak değil, keşfi, değerlendirmeyi ve güveni destekleyen bütünsel bir büyüme teknolojisi olarak konumlandırmak gerekiyor.
Son olarak, araştırmaya baktığınızda özellikle altını çizmek istediğiniz, markalar açısından en çarpıcı veri ya da çıkarım nedir?
Benim açımdan araştırmanın en çarpıcı tarafı, tüketicinin artık tek bir davranış kalıbına sığmaması. Birkaç veri bunu çok net anlatıyor: Avrupa’da tüketicilerin yalnızca yüzde 4,1’i online alışveriş yapmadığını söylüyor; yani alışveriş yolculuğunun neredeyse tamamı artık dijital temaslardan etkileniyor. Tüketicilerin yüzde 81,5’i satın almadan önce birden fazla markayı değerlendiriyor, yalnızca yüzde 26,7’si ilk site ziyaretinde satın alma yapıyor ve yüzde 75,1’i birden fazla siteyi ziyaret ediyor. Bu tablo bize şunu gösteriyor; tüketici acele etmiyor, karşılaştırıyor, geri dönüyor ve kararını zaman içinde olgunlaştırıyor.
Türkiye’nin verileri ise bu dönüşümün daha da hızlandığını gösteriyor. Online market alışverişinde yüzde 69,6 ile Avrupa’nın lideri olmamız, alışverişlerin yüzde 80,4’ünün dijitalde tamamlanması ve tüketicilerin yüzde 51,8’inin online reklamlarda daha önce görmediği yeni ürünleri keşfetmek istemesi çok güçlü sinyaller. Bu nedenle markalar için asıl mesele artık tüketiciye sadece ulaşmak değil; onun niyetini doğru okumak, doğru anda anlamlı bir mesajla karşısına çıkmak ve tüm yolculuk boyunca değer yaratmak. Önümüzdeki dönemde kazanan markalar, dijitali bir satış kanalı olarak değil, tüketiciyi anlama ve büyüme yaratma altyapısı olarak görenler olacak.
Araştırmanın tamamına buradan ulaşabilirsiniz.